


滞納相談の窓口で相談してみる
滞納相談の窓口で
相談してみる

KASUYAの税ブログ

相続税・贈与税

配偶者居住権の設定

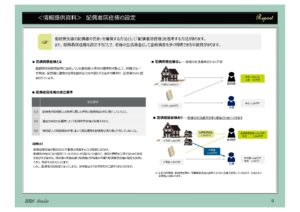
相続発生後の配偶者の住まいを確保する方法として「配偶者居住権」を設定する方法があります。居住用不動産を配偶者以外の者が相続をするため、配偶者居住権部分に対する小規模宅地の特例の適用が出来ますが、同居をしていない相続人が相続する場合には、適用出来ません。

・配偶者居住権とは

 配偶者が相続開始時に居住していた被相続人所有の建物を対象として、終身または一定期間、配偶者に建物の使用を認めることを内容とする法定の権利で、配偶者のみに認められています。

・配偶者居住権の成立要件

① 配偶者が被相続人の財産に属した建物に相続開始時に居住していたこと。

② 遺産分割または遺贈によって配偶者居住権を取得するもの。

③ 被相続人が相続開始時において居住建物を配偶者以外の者と共有していないこと。

・留意点

配偶者居住権が登記された不動産を売却することが困難になります。そのため、配偶者が高齢になり施設に入るため入居金を確保するため売却する場合には、所有者の同意を得て配偶者と所有者の申請で配偶者居住権の登記を抹消してから、売却することになります。しかし、配偶者が認知症になってしまうと成年後見人の選任等の手続きが必要となります。

検索

カテゴリ

アーカイブ


事業継承税制リスク管理ソリューションのご案内 事業継承税制リスク管理ソリューションのご案内 滞納相談の窓口で相談してみる 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら

税計算シミュレーション 税計算シミュレーション

メールからのお問い合わせ

税や相続でお困りの場合は
お問い合わせください

お電話でのご相談はこちら

メールからのお問い合わせ

KASUYA税理士法人
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.











