滞納相談の窓口で相談してみる
滞納相談の窓口で
相談してみる

KASUYAの税ブログ

事業承継税制

株式承継に伴う事業承継税制による相続税の軽減額を調べましょう!

 国税庁の事業承継税制のあらましによると、「事業税制は、後継者である受贈者・相続人等が、円滑化法の認定を受けている非上場会社の株式等を贈与又は相続等により取得した場合において、その非上場株式等に係る贈与税・相続税について、一定の要件のもと、その納税を猶予し、後継者の死亡等により、納税が猶予されている贈与税・相続税の納付が免除される制度です。」と説明されています。つまり、非上場株式等の承継に伴う相続税等の実質上の免除制度をいいます。

 事業承継税制は、「中小企業の事業の継続を通じた雇用の確保や地域経済の活力維持を図る観点」から、数次の改正・改善を通して、政府の肝いり政策として出来てきたものです。  2028年12月31日までの贈与・相続による株式等の承継は、100%の免税となります。これは、10年間の時限措置ですが、それ以降の贈与・相続では、一般措置に戻り、その対象株式は3分の2で、その8割が納税猶予対象となっています。いずれにしても、中小会社の相続がいつかは起こりますので、相続税等を負担して承継するのか、納税猶予を受けて承継するのかを選択をすることになります。そのため、事業承継税制を適用すべきかを検討することは、経営者が経営選択するにあたって、避けて通れないものと考えます。

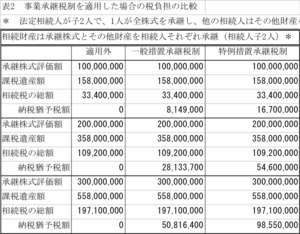
 下記の表1と2は、非上場株式等を承継相続した場合の納税猶予額となる税額を示したものです。
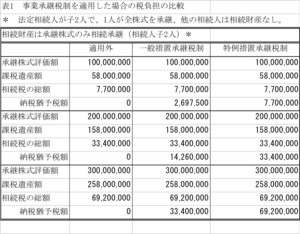
   この試算では、承継する株式の評価額を1億円と想定し他の財産を5.8千万円とした場合と15.8千万円とした場合、つまり他の相続財産が1億円の違いがあるとした場合の承継株式の相続税の納税猶予額がどれだけ変化するかを計算したものです。さらに、承継株式の額が1億円増加する毎に、納税猶予額の試算をしております。一般措置は、承継株式の株式評価額の8割が納税猶予の対象となり、特例措置は、すべてがその対象となります。  相続財産や非上場株式等の評価額の状況によりますが、その価額が大きくなると、納税猶予額も大きくなります。  KASUYA税理士法人では、貴社の株式等を後継者へ承継する場合に、その納税猶予額のシュミレーションをいたします。経営判断の参考としてください。お気軽に、お声掛けください。        

検索

カテゴリ

アーカイブ


事業継承税制リスク管理ソリューションのご案内 事業継承税制リスク管理ソリューションのご案内 滞納相談の窓口で相談してみる 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら

税計算シミュレーション 税計算シミュレーション

メールからのお問い合わせ

税や相続でお困りの場合は
お問い合わせください

お電話でのご相談はこちら

メールからのお問い合わせ

KASUYA税理士法人
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.