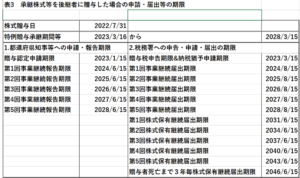
事業承継税制を贈与によって適用した場合に、その申請・報告・届出等の通常の期限を一覧にして表3に示しました。大変、長期間に渡って、届出等の管理をしなければなりません。また、特例贈与承継期間では、「事業の継続」に関する要件を管理し、その後の期間では、「株式等の保有継続等」の要件の管理を長期にわたり行わなければなりません。
 事業承継税制を適用会社から依頼された税理士は、長期間にわたって、申請・報告・届出を期限までに、それらの書類を税務署等へ提出しないと、納税猶予の取消事由に該当し、猶予税額と利子税等とを損害賠償することになります。
税理士は、ミスのない業務をすることは当然のことであります。しかし、病気や交通事故等の突発的なことで業務の遂行ができないことがあります。
また、届出は、提出したものについて税法上適法なものかどうかの税務署長からの諾否はありません。そのため、届出書の提出前に、その届出が適法なものであることを慎重に確認をしなければなりません。税務調査で、要件違反の指摘がありますと、納税猶予の取消に至ることになりかねません。
リスク管理とその解決
そこで、私どもの税理士事務所(法人)では、「事業承継税制リスク管理ソリューション」ソフト(*現在開発中)を導入し、事業承継税制の手続を管理いたします。届出期限等の期限管理は、会社、税理士事務所の責任者と副責任者の4者で情報共有します。税理士の守秘義務を確保できるよう保存データーを暗号化して保存されたものとなります。
事業承継税制を適用会社から依頼された税理士は、長期間にわたって、申請・報告・届出を期限までに、それらの書類を税務署等へ提出しないと、納税猶予の取消事由に該当し、猶予税額と利子税等とを損害賠償することになります。
税理士は、ミスのない業務をすることは当然のことであります。しかし、病気や交通事故等の突発的なことで業務の遂行ができないことがあります。
また、届出は、提出したものについて税法上適法なものかどうかの税務署長からの諾否はありません。そのため、届出書の提出前に、その届出が適法なものであることを慎重に確認をしなければなりません。税務調査で、要件違反の指摘がありますと、納税猶予の取消に至ることになりかねません。
リスク管理とその解決
そこで、私どもの税理士事務所(法人)では、「事業承継税制リスク管理ソリューション」ソフト(*現在開発中)を導入し、事業承継税制の手続を管理いたします。届出期限等の期限管理は、会社、税理士事務所の責任者と副責任者の4者で情報共有します。税理士の守秘義務を確保できるよう保存データーを暗号化して保存されたものとなります。