


 1.「遺贈等基礎データ」シートの説明
Ⅰ.先代経営者の贈与時点の財産額及びその相続人等の法定相続分及び遺贈予定財産額の内訳
(1)相続人等の法定相続分及び遺贈予定額
① 先代経営者が民法特例の合意を開始する日
*事業承継に伴い、事業承継税制を適用するにあたり、その遺留分対策として,民法特例を利用できるかどうかを検討すべき時期は、後継者への適用会社株式を贈与する時点です。しかし、実際に遺留分問題が問題とされる時期は、先代経営者の相続が開始した時点です。遺留分問題は、株式の贈与時点で、将来の相続発生時点の遺留分侵害額を予想して対策することになります。
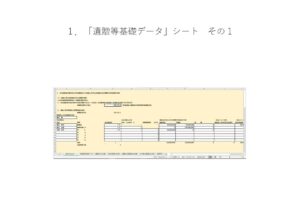
② 相続人等の情報及び遺贈財産の内訳
*遺留分の計算対象とする相続人は、7人までを想定しています。その人数を超えるときは、別途計算をする必要があります。
*相続人へ相続する不動産については、贈与時点の時価か相続税評価額かの区別を欄外に明示して入力してください。原則は、その時点の時価です。
*「相続前1年以内の生前贈与」、「特別受益」「相続時精算課税額」は、民法の該当条文を確認のうえ、入力してください。なお、これらの贈与は、贈与時点から、相続開始時点を予測して、相続開始時点で、贈与されていたであろう金額を想定して、記入致します。
*入力箇所は、□で囲った白地の箇所に入力をします。
1.「遺贈等基礎データ」シートの説明
Ⅰ.先代経営者の贈与時点の財産額及びその相続人等の法定相続分及び遺贈予定財産額の内訳
(1)相続人等の法定相続分及び遺贈予定額
① 先代経営者が民法特例の合意を開始する日
*事業承継に伴い、事業承継税制を適用するにあたり、その遺留分対策として,民法特例を利用できるかどうかを検討すべき時期は、後継者への適用会社株式を贈与する時点です。しかし、実際に遺留分問題が問題とされる時期は、先代経営者の相続が開始した時点です。遺留分問題は、株式の贈与時点で、将来の相続発生時点の遺留分侵害額を予想して対策することになります。
② 相続人等の情報及び遺贈財産の内訳
*遺留分の計算対象とする相続人は、7人までを想定しています。その人数を超えるときは、別途計算をする必要があります。
*相続人へ相続する不動産については、贈与時点の時価か相続税評価額かの区別を欄外に明示して入力してください。原則は、その時点の時価です。
*「相続前1年以内の生前贈与」、「特別受益」「相続時精算課税額」は、民法の該当条文を確認のうえ、入力してください。なお、これらの贈与は、贈与時点から、相続開始時点を予測して、相続開始時点で、贈与されていたであろう金額を想定して、記入致します。
*入力箇所は、□で囲った白地の箇所に入力をします。












