滞納相談の窓口で相談してみる
滞納相談の窓口で
相談してみる

KASUYAの税ブログ

相続税・贈与税

事業後継者以外の相続人への賃貸不動産の生前贈与

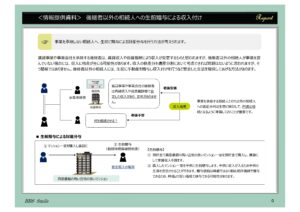
賃貸事業や事業会社を承継する後継者は、賃貸収入や役員報酬により収入が安定するものと思われますが、後継者以外の相続人が事業を営んでいない場合には、収入に格差が生ずる可能性があります。収入の格差分を遺産分割において考慮できれば問題がないように思われますが、そう簡単ではありません。後継者以外の相続人には、生前に不動産を贈与し収入付けを行うなど安定した生活を確保してあげる方法があります。


賃貸不動産の生前贈与

① 預貯金で資産価値の高い立地のよいマンション一室を購入し、それを賃貸にして家賃収入を得ます。

② 購入したマンション一室を事業後継者以外の子どもに生前贈与をします。子どもに収入が入るため子どもの生活を安定させることが出来ます。贈与価格は時価ではなく相続税評価額で贈与できるため、時価よりも安い価額で贈与できます。

③ この生前贈与に当たり、相続時精算課税制度を適用すれば、贈与税の負担を贈与時点でなく、相続時点で、相続税の負担に付け替えることが出来ます。
 

検索

カテゴリ

アーカイブ


事業継承税制リスク管理ソリューションのご案内 事業継承税制リスク管理ソリューションのご案内 滞納相談の窓口で相談してみる 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら

税計算シミュレーション 税計算シミュレーション

メールからのお問い合わせ

税や相続でお困りの場合は
お問い合わせください

お電話でのご相談はこちら

メールからのお問い合わせ

KASUYA税理士法人
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.