滞納相談の窓口で相談してみる
滞納相談の窓口で
相談してみる

KASUYAの税ブログ

相続税・贈与税

特別受益への対応

生前贈与により、相続での分割や遺言による相続時に、トラブルになることも考えられますので、特定の相続人のみに贈与する場合には、注意が必要です。他の相続人からの特別受益の申し立て等を考慮した上で、財産分与を検討することが望ましいです。

1.特別受益とは

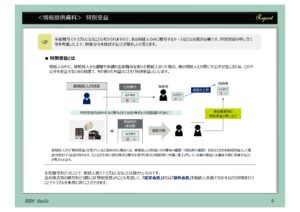
  相続人の中に、被相続人から遺贈や多額の生前贈与を受けた相続人がいた場合、他の相続人との間に不平等が生じるため、この不公平を是正するための制度で、その贈与等で受けた利益を「特別受益」と言います。


2.特別受益が認められた場合の遺産分割は

  被相続人から「特別受益」を受けていると家庭裁判所で認められた場合には、被相続人の財産にその贈与の価額(相続時の価額)を加えたものを相続財産として遺産分割を行う必要があります。


3.「特別受益」への対策は

  自社株式等を後継者に承継させるために生前贈与をする際は、「特別受益」を考慮して、「固定合意」または「除外合意」を相続人全員で交わすなどの対策をとる必要があります。

  また、生前贈与は、各相続人には、なるべく平等に行うことで、相続人に不公平感を醸成させない工夫をすることが必要です。
検索

カテゴリ

アーカイブ


事業継承税制リスク管理ソリューションのご案内 事業継承税制リスク管理ソリューションのご案内 滞納相談の窓口で相談してみる 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら

税計算シミュレーション 税計算シミュレーション

メールからのお問い合わせ

税や相続でお困りの場合は
お問い合わせください

お電話でのご相談はこちら

メールからのお問い合わせ

KASUYA税理士法人
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.