滞納相談の窓口で相談してみる
滞納相談の窓口で
相談してみる

KASUYAの税ブログ

相続税・贈与税

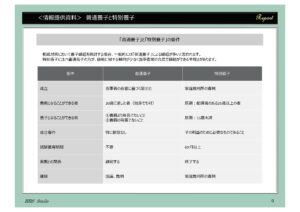
相続対策としての「普通養子」と「特別養子」

相続対策において、養子縁組を検討する場合、一般的には「普通養子」による養子縁組が多いものと思われます。普通養子は、特別養子に比べ縁組に関する制約が少なく当事者間の合意で縁組が出来る手軽さがあります。

1.成立     

 普通養子:当事者の合意に基ずく届出   特別養子:家庭裁判所の審判

2.養親の要件

 普通養子:20歳に達した者                 特別養子:配偶者のある25歳以上の者

3.養子の要件 

 普通養子:養親の尊属でないこと、年長でないこと。          特別養子:15歳未満

4.試験養育期間 

  普通養子:不要                             特別養子:6ヶ月以上

5.実親との関係 

  普通養子:継続                            特別養子:終了

6.離縁  

普通養子:協議、裁判                           特別養子:家庭裁判所の審判
検索

カテゴリ

アーカイブ


事業継承税制リスク管理ソリューションのご案内 事業継承税制リスク管理ソリューションのご案内 滞納相談の窓口で相談してみる 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら 書籍『「特例事業承継税制」のススメ』ダウンロードはこちら

税計算シミュレーション 税計算シミュレーション

メールからのお問い合わせ

税や相続でお困りの場合は
お問い合わせください

お電話でのご相談はこちら

メールからのお問い合わせ

KASUYA税理士法人
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.